2017年10月11日 星期三

瞄準曼城 CBD (九) 租務代理服務貼心


按揭貸款批出之後,筆者就著力去找個收費合理的租務代理,以備收樓後接手管理單位的租務事宜。

賣家提供的租務代理,收費是租金收入的13.2% ( 即是11%+VAT ),這是筆者及朋友經歷過的最貴水平。

朋友胡生去年在曼城買了一個兩房單位(此個案未出街), 發展商安排的第三方租務代理,收費分為兩部份,物色租客收費£420,再加租金收入的7.2%(6%+VAT) 另外尚有inventory fee £150等雜費。如日後換租客,業主須再付£420,如租客續租,則不再收取此費用。以一年為段落計,總收費是10.7%左右,另加雜費。胡生對此代理的服務感到滿意, 故推薦予筆者。

與此同時,緊隨筆者連續「掃入」兩個Alto 單位的朋友 H ( 此個案未取得批准 ),獲經紀介紹另一租務代理 V公司,其收費簡單而廉宜,就是租金收入的10%,全包VAT和幾乎所有雜費。由於筆者買的三房單位租予三位無血緣關係的租客,筆者怕三人容易拆伙,而全包方案就保障了物色新租客的支出,所以筆者最後還是委任了V為租務代理。

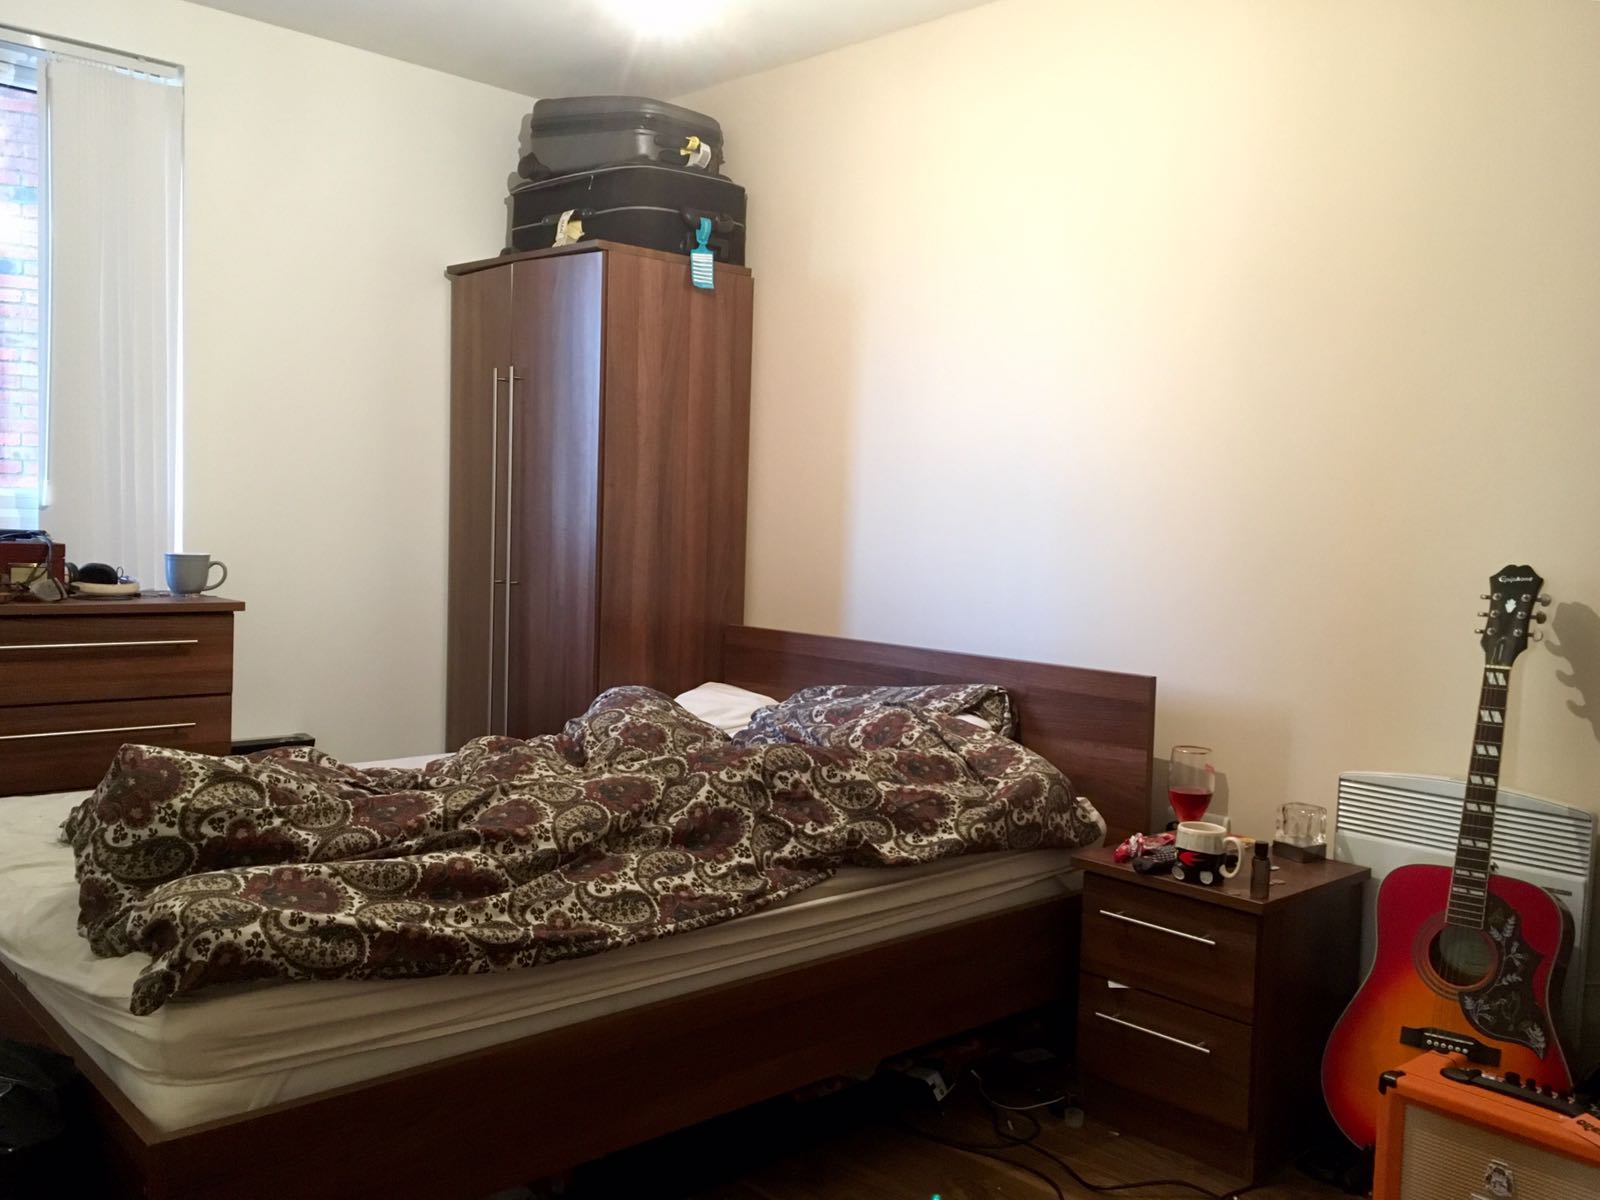
V的服務很貼心,今年三月中收樓之後,馬上到單位拍下十餘張照片,以whatsapp傳來,讓隔山買牛的筆者可以立即以眼睛體現主權。本個案所用的照片,大都是他的傑作。


上一篇文章 :

Income Tax 2016/17: 最後召集


溫馨提示

筆者與朋友均是業餘投資者,在此分享有關個人經驗,各位如對英國買賣樓手續,法律,稅務等有問題,宜向專業人士查詢。


2017年9月27日 星期三

Income Tax 2016/17: 最後召集


筆者不是稅務專家, 以下關於英國稅務的叙述, 乃綜合個人經驗與英國稅局網頁內的資料而成。各位如有問題, 宜到英國稅局 (HM Revenue & Customs) 網頁了解, 網頁內有大量資料教你報稅。

有關報稅的要點, 可參考早前文章 -
Income Tax收入稅 2016/17

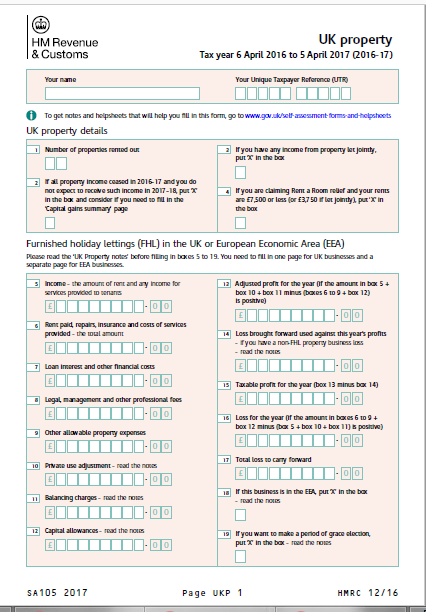
英國的稅務年度是由 4月6日至翌年之 4月5日, 如果你在今年4月5日或之前收到租金, 須於10月31日將報稅表寄抵英國稅局。現在馬上填表, 還來得及。如果你沒有收到報稅表, 可上網下載。

你要填寫的報表, 包括下面幾份︰
SA100 Tax return
SA105 UK Property
SA109 Residence, remittance basis etc

每份報表都有一份指引, 幫助你了解稅局的要求。第一次報稅, 可能要花點時間了解。平日記錄清楚物業收入和支出, 可令你更了解自己的投資, 對報稅亦有幫助。


資料來源
https://www.gov.uk/tax-uk-income-live-abroad


上一篇文章 :

瞄準曼城 CBD (八) 西家唔借借東家


溫馨提示

筆者與朋友均是業餘投資者,在此分享有關個人經驗,各位如對英國買賣樓手續,法律,稅務等有問題,宜向專業人士查詢。


2017年9月23日 星期六

瞄準曼城 CBD (八) 西家唔借借東家


曼城東亞銀行︰申請曼城樓按, 無須親身到訪


網友可能會問, 既然取得原則性同意 (Mortgage in Principal), 為何最後又遭拒借 ? 筆者估計前線銷售部門比較積極「掙生意」, 可能明知筆者是邊緣情況, 也推薦作進一步審批 。無論如何, 爭論無用, 行動最實際。筆者吃了 HSBC的檸檬之後, 馬上向 BEA (東亞銀行) 提交申請。

BEA 的申請程序比較直接和簡單, 申請人先打電話到BEA UK 設於香港的辦事處, 說出自家的情況, BEA同事即會簡述其服務範圍, 之後電郵申請表予申請人。申請人交表之後, 銀行馬上作出初步評估, 最快一天已可告知客人, 銀行是否有意承做樓按 (當然第一次填表可能要點時間收集和計算自家的資料) 。

通過初步評估之後, 申請人可到BEA UK 位於香港中環東亞銀行總行的辦事處遞交文件, 負責的香港和英國BEA銀行員工均可以粵語交談, 申請人在此遞交護照和住址證明等文件, 無須另外找人證明。

BEA UK提供的按揭成數LTV 70%的浮息計劃初始息率是3.5% (BoE+3.25%)。以蘋果對蘋果計, HSBC UK同樣的LTV 70% 按揭成數浮息樓按利率是3.24%(BoE+2.99%), BEA UK 的息率只是貴了0.26%。不過, 如與 HSBC UK的按揭成數60%的浮息計劃初始息率 (現時是2.74% )比, 相差則會擴闊至0.76%。

另一方面, BEA UK 只提供本息一齊還 (Principal & interest repayment )的樓按, 不設只還利息 。

筆者在去年12月上旬提交申請, 經過6至7星期審批, 銀行已大致肯定貸款了, 然後安排正式的物業估價, 總共用了9至10個星期, 筆者夫婦又再到中環去簽訂按揭文件 。


溫馨提示


筆者與朋友均是業餘投資者,在此分享有關個人經驗,各位如對英國買賣樓手續,法律,稅務等有問題,宜向專業人士查詢。
2017年9月16日 星期六

英國樓市動向 - 倫敦8月樓價錄得9年來最大跌幅

匯港資訊昨日(15/9/17)報導如下:

RICS:倫敦8月樓價錄得9年來最大跌幅 

倫敦樓市進一步放緩,英國皇家測量師學會(RICS)公布,倫敦市中心樓價8月跌幅為2008年以來最大。不過,英國其他地區的樓價則上漲。8月RICS樓價差值升至正6,高於市場預測,RICS表示,該數據符合英國全國樓價小幅上升的趨勢;7月時降至4年低位的正1。
自2016年6月英國公投決定脫歐以來,英國房屋市場已放緩。官方數據顯示,公投時樓價按年升幅約為8%,但現在升幅放緩至約5%。不過,英國待售房產數目持續無增長,去年11月以來一直維持這情況。倫敦市中心的樓價受放緩影響最多,部分反映出市場擔心,脫歐對倫敦金融服務業和其他相關行業產生影響。此外,在過去20年倫敦房價上漲了3倍,很多居民難以承受。RICS續稱,倫敦和英格蘭東南部樓價被高估的情況最嚴重。


資料來源


2017年7月22日 星期六

瞄準曼城 CBD (七) 申請按揭食檸檬

落訂之後, 筆者就查看當時在香港可借得到的銀行按揭貸款, 並將最新的利率情況, 記錄在《 英國 BTL 按揭利率龍虎榜》 一文中 ( http://icyhand.blogspot.hk/2016/ )。

筆者希望將利息支出降至最低, 於是便向HSBC UK提出申請, 因為她提供的按揭成數LTV 60%的浮息計劃初始息率是2.74% (BoE+2.49%), 為全城最抵。

雖然筆者曾成功向HSBC UK借得按揭貸款, 以資助購買位於倫敦 Zone 6 的 BLT 物業 ( http://icyhand.blogspot.hk/2016/12/romford_22.html ), 但隨後朋友胡先生在2016年初向HSBC 請BLT 樓按失敗 (此個案未出場), 可能是由於銀行收緊了貸款要求, 故今次筆者再度向 HSBC UK申請, 心中有點戰戰兢兢。

基於之前已建立的聯絡, 筆者夫婦今次直接向HSBC UK 提出申請。不過, 今次的程序的確改變了, 與筆者接頭的隊伍是辦事處位於英屬 Jersey 的 HSBC Expat Mortgage Team。筆者須要再開立一個HSBC Expat 戶口, 而開戶要求與 HSBC Premier Banking相同, 由於筆者已擁有HSBC Premier Banking戶口, 故開立另一戶口沒有附加要求, 只是再填表而已。另外, 如申請成功, 有關貸款將掛左英屬Jersey, 而非英國本土。如要進一步了解詳情, 可到HSBC Expat 的網頁瀏覽。

今次申請與審批效率頗高, 可能是筆者對有關 telephone interview 和證明文件已有心理和實際準備吧。從發出電郵查詢最新利率到約時間作第一個 telephone interview 只需6日, 第7日已取得原則性同意 (Mortgage in Principal), 跟著筆者就正式提交大量證明文件, 例如筆者夫婦所有個人和聯名銀行戶口最近3個月的月結單等等。

與此同時, 銀行又安排進一步的 telephone interview, 讓按揭隊伍深入了建申請人的財務狀況。各位從本文的標題應可知道今次的申請結果了吧 – HSBC Expat 幾日之後經 telephone interview 拒絕了筆者夫婦的申請, 原因是我地未能通過銀行的負擔要求。

世事無絕對。


溫馨提示


筆者與朋友均是業餘投資者,在此分享有關個人經驗,各位如對英國買賣樓手續,法律,稅務等有問題,宜向專業人士查詢。

2017年7月4日 星期二

2017年上半年奮力追趕恆指

港股在2017上半年反覆上升, 表現理想。恆指在2016年尾收報22000, 今年1月開年略為偏軟之後, 便反覆向上。2月尾及3月尾曾分別出現較長的調整, 在4月29日低見23723之後, 即以大漲小回方式升至6月9日之26090, 為上半年最高位, 半年最多升18.6%。 之後大市出現整固, 在6月底收報25764, 半年仍累升17.1%, 是2009年以來最大半年升幅。

恆指成分股之中, 以今年3月才染藍的吉利(175)表現最佳,半年累升128%, 接著是科技股領頭羊騰訊(700), 累升47%, 公佈私有化的內地鞋商百麗(1880)升46%, 而受惠澳門賭收回升的銀娛(027)亦升41%。另一方面, 半年表現最差的藍籌是兩桶油,中石油(857)累跌17.3%, 中海油(883)則跌11.8%。

大市反覆上升, 獲利機會處處, 一眾科技股和手遊股受惠美國科技股長升而有優良表現, , 不好此道者如持有匯控(005), 半年可升19%, 又如筆者參與的 Go Dah Sing 群組倡議長期持有的大新金融(440), 更有25%回報。


今年可吃好一點了


至於筆者的個人股票組合, 沒有沾手大藍籌, 沒有投入科技世界, 主要以低吸方式揀股, 增長比較吃力, 尚幸至半年結, 仍可錄得16%進帳, 只輸恆指一個百分點。

半年之間如要描述一下, 1月時沽出去年買入的勵晶太平洋(575), 回報最多47%。2月買賣獲主席提出收購的金衛醫療(801),回報14%。3月買賣獲提私有化的奇峰化纖(549), 回報12%, 而停牌兩年有多的內房股佳兆業(1638)復牌, 筆者沽出套現兼可賺錢, 相對本來已作出減值, 由減變加對組合有頗大貢獻。另一方面, 本月買入多家內房股, 包括路勁(1098), 合景(1813), 和禹洲(1628)等, 加上原已持有的富力(2777), 佔組合比重二成, 有助提升回報。第一季組合回報處於10.7%水平。

第二季, 每月有小小增長, 筆者沽出大部份內房股, 博其出現調整再吸納, 之後證實游水策略欠理想。另外, 買賣被小股東否決私有化的興發鋁業(098), 回報17%, 買賣洽商賣殼失敗的富臨(1443)回報12%, 沽出機械人概念股建溢(638)回報43%。最有趣的一二宗交易, 是在6月尾出現老千股斬倉潮, 筆者罕有地小注奮力一撈, 宣佈了派特別息的股仔品質(243)帶來144%回報, 而財訊(205)亦有29%進帳。


最後, 筆者披露幾隻個人組合的持股, 各股均佔個人組合比重5%以上: 上海石化(338), 華南城(1668), 國際家居零售(1373), 富力地產(2777), 朗生(503), 三江化工(2198)。下一篇文, 將會簡單講述一下買入和持有的原因。

2017年7月2日 星期日

瞄準曼城 CBD (六) 付款方式簡而清

物業的付款方式正常而簡單︰

  1. 訂位按金 ( reservation deposit ) 港元$25,000, 於簽訂單 ( booking form ) 時付予賣家。交換合約之後, 賣家將此港元按金退回買家。
  2. 雙方於簽訂單後28日之內交換合約, 屆時買家須支付樓價之15%
  3. 物業須於交換合約後90日內成交, 屆時買方須支付餘款, 即樓價之85%

另一方面, 賣家 F基金提供3年期之租金保證. 每年為樓價之6%, 不過樓價將調升約5%。當然, 推銷時的說法是如不選擇6%租金保證, 樓價可以下調5%。

筆者選擇了毋須保證, 原因是筆者選的單位本身就有超過6%的租金回報, 雖然交換合約之後才發現租約上列出的租金只有£1,350, 而不是賣家宣稱的£1,400。另外, 如選擇6%租金保證, 須聘請由賣家提名的租務代理, 後者的收費是租金的13.2% (即`12%+VAT 20%), 而市場上多數只收12% (即10%+VAT 20%), 更不要說筆者後來委任的代理只收 10% (包括VAT20%)。


單位附有家用電器 (實境拍攝)

溫馨提示


筆者與朋友均是業餘投資者,在此分享有關個人經驗,各位如對英國買賣樓手續,法律,稅務等有問題,宜向專業人士查詢。